
自治体から「ワンストップ特例の申請が無効になった」「申請を受け付けられなかった」といった通知が届くと、ドキッとしますよね。
せっかくふるさと納税をしたのに、控除を受けられなくなるのではないかと心配になるかもしれません。
知恵袋を見ても、「確定申告すれば大丈夫」「もう手遅れなのでは?」「自治体のミスかもしれない」など、いろいろな回答が見つかります。
ただ、ワンストップ特例が無効になる理由は一つではありません。すでに確定申告を済ませているのか、申告していないのかによっても、その後の手続きは変わります。
ふるさと納税を10年以上続けてきた利用者としても、手続きの違いは分かりにくいところだと感じます。
まず知っておきたいのは、ワンストップ特例が無効になることと、ふるさと納税の寄附金控除そのものが無効になることは別だという点です。
ワンストップ特例が使えなくなっても、確定申告などで寄附金控除を受けられる場合があります。
慌てて判断せず、通知の内容と自分の申告状況を確認していきましょう。
知恵袋で意見が分かれるのはなぜ?
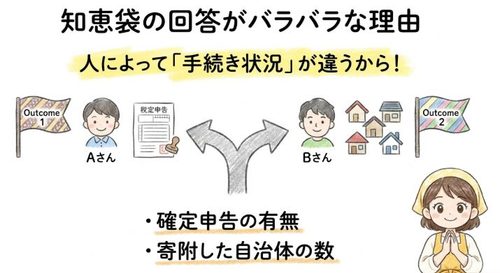
知恵袋では、ワンストップ特例の無効通知について、さまざまな回答が見つかります。
たとえば、次のような意見です。
- 「確定申告すれば控除を受けられる」
- 「自治体側の処理ミスではないか」
- 「6自治体以上に寄附したら、5自治体分はワンストップで有効なのでは?」
どの回答も、投稿者自身の状況をもとに書かれていることがあります。
ただし、ふるさと納税の手続きは、寄附先の数や確定申告の有無、申請内容などによって扱いが変わります。
たとえば、確定申告をすでに済ませている人と、ワンストップ特例の申請だけをしている人では、確認すべきことが違います。
また、6自治体以上に寄附した場合は、5自治体分だけワンストップ特例を残して、残りだけ確定申告すればよいという扱いにはなりません。その年の寄附金をまとめて確定申告する必要があります。
自治体の処理に問題があった可能性も、通知の内容を確認しなければ判断できません。
断片的な体験談や「自分はこうだった」という回答が並びがちなので、公式のルールを押さえたうえで、まずは自分のケースに当てはめることです。
そもそもワンストップ特例が無効になるのはどんなとき?
ワンストップ特例は、確定申告が不要な給与所得者などが、ふるさと納税の寄附金控除を受けるために利用できる仕組みです。
利用するには、原則として次の条件を満たす必要があります。
- もともと確定申告をする必要がないこと
- その年の寄附先が5自治体以内であること
- 寄附先の自治体ごとに申請を行うこと
- 申請書や必要書類を期限までに提出すること
この条件から外れたり、申請内容に問題があったりすると、ワンストップ特例が適用されない場合があります。
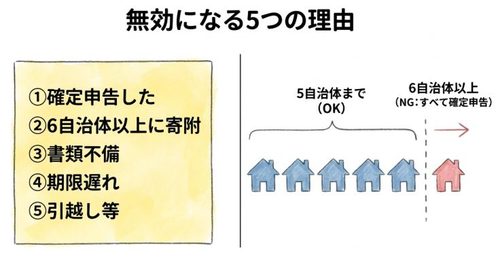
主な理由を5つに分けて見ていきましょう。
1.確定申告をした
ワンストップ特例の申請を済ませていても、その年分の確定申告をすると、ワンストップ特例は適用されません。
たとえば、医療費控除を受けるために確定申告をした場合や、副業などの所得について申告した場合です。
この場合、ふるさと納税の寄附金控除も確定申告に含める必要があります。
確定申告をする必要が出てきた段階ではなく、実際に確定申告をした場合にワンストップ特例が適用されなくなる点に注意してください。
2.寄附先が6自治体以上になった
ワンストップ特例を利用できる寄附先は、1年間で5自治体以内です。
ここで数えるのは寄附の回数ではなく、寄附先の自治体数です。
たとえば、同じ自治体に複数回寄附しても、自治体数としては1つです。
一方、5回の寄附でも、寄附先がそれぞれ異なれば5自治体になります。さらに別の自治体へ寄附すると、合計6自治体となり、ワンストップ特例は利用できません。
この場合は、その年に行ったふるさと納税の寄附金をすべて確定申告に含めます。
3.申請書に不備があった
申請書の記入漏れや、本人確認に必要な書類の不足などが原因になることがあります。
氏名や住所などの記載内容に誤りがないか、必要書類がそろっているかを確認しましょう。
押印や署名の扱いなど、具体的な不備の内容は通知の記載や自治体の案内によって異なります。
不備があった場合に再提出できるかどうかも、自治体に確認する必要があります。
4.申請期限に間に合わなかった
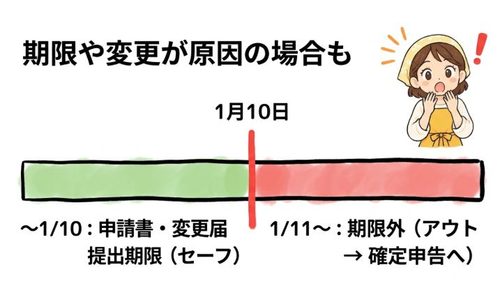
ワンストップ特例の申請期限は、原則として寄附した翌年の1月10日必着です。
郵送の場合は、投函日ではなく自治体への到着が基準になります。
オンライン申請についても、利用するシステムや自治体によって受付方法・締切時刻が異なる場合があります。
期限に間に合わなかった場合は、ワンストップ特例ではなく確定申告で寄附金控除を受ける方法を確認しましょう。
5.申請後に住所などが変わった
ワンストップ特例の申請後、引っ越しなどで住所や氏名が変わった場合も注意が必要です。
申請内容と自治体が把握している情報が一致しなくなるため、変更届の提出が必要になることがあります。
変更届は、原則として寄附した翌年の1月10日までに寄附先の自治体へ提出します。
ただし、対象となる変更や必要な手続きは自治体の案内を確認してください。
なお、寄附先自治体への住所変更の届出と、返礼品の配送先変更は別の手続きです。返礼品の配送先だけを変更しても、ワンストップ特例の申請情報が自動的に更新されるとは限りません。
無効通知が届いたら、まず何を確認する?
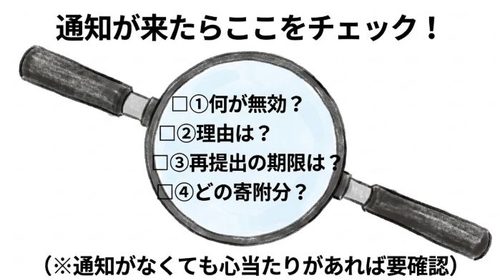
通知が届いたら、すぐに確定申告を始める前に、書かれている内容を確認しましょう。
通知の名称や様式は自治体によって異なります。「ワンストップ特例申請の不適用」「申請受付不可」など、同じ内容でも表現が違うことがあります。
確認したいポイントは次の5つです。
1.何が無効・受付不可になったのか
ワンストップ特例の申請そのものが不適用になったのか、一部の申請だけが受け付けられなかったのかを確認します。
寄附金控除そのものが受けられなくなったと決まったわけではありません。
2.理由が書かれているか
通知に理由が書かれていれば、その内容を確認します。
「確定申告をしたため」「申請書類に不備があったため」など、理由によって次の手続きが変わります。
理由が分からない場合は、通知を送った自治体の担当窓口に問い合わせましょう。
3.再提出などの期限があるか
書類の不備などで再提出できる場合は、提出期限が案内されていることがあります。
期限を過ぎると対応できない場合もあるため、日付を確認してください。
4.どの寄附が対象になっているか
複数の自治体に寄附した場合は、どの寄附について通知が届いたのかを確認します。
通知に対象の寄附や自治体が記載されていない場合は、自治体に問い合わせると確認しやすくなります。
5.通知が来ていなくても心当たりがあれば確認する
通知が届いていないからといって、必ずワンストップ特例が適用されているとは限りません。
確定申告をした、寄附先が6自治体以上になった、申請書を期限までに提出できなかったなど、心当たりがある場合は、通知を待たずに申告の準備を進めましょう。
無効になった理由別の手続き早見表
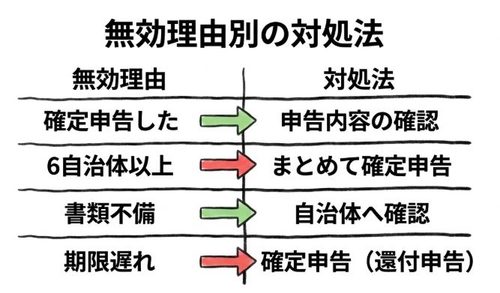
ここまでの内容を、次にする手続きと期限の目安で整理します。
| 無効になった理由 | 次にする手続き | 期限の目安 |
|---|---|---|
| 確定申告をした | 確定申告に寄附金控除が含まれているか確認 | 申告内容に応じて対応 |
| 6自治体以上に寄附した | その年の寄附金をまとめて確定申告 | 通常の申告期限など |
| 申請書に不備があった | 自治体に再提出の可否・方法を確認。間に合わなければ確定申告 | 自治体が案内する期限 |
| 申請期限に間に合わなかった | 確定申告で寄附金控除を申告 | 申告義務のない人の還付申告は翌年1月1日から5年間 |
| 住所などが変わった | 自治体へ変更届の提出状況を確認。適用されない場合は確定申告 | 原則、翌年1月10日までに変更届 |
※期限は一般的な目安です。個別の事情や申告義務の有無によって異なるため、自治体や国税庁の案内も確認してください。
ワンストップ特例が無効になった場合の手続き
ここからは、確定申告をまだしていない人と、すでに申告した人に分けて説明します。
ケース1.まだ確定申告をしていない場合
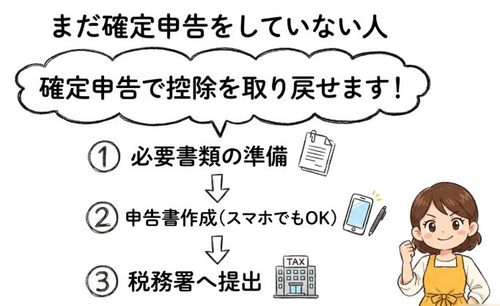
ワンストップ特例が使えないことが分かり、まだ確定申告をしていない場合は、確定申告で寄附金控除を受ける方法を確認します。
確定申告が必要な人は、通常の申告手続きの中でふるさと納税の寄附金控除も申告します。
一方、確定申告をする義務がない人は、還付申告によって控除を受けられる場合があります。
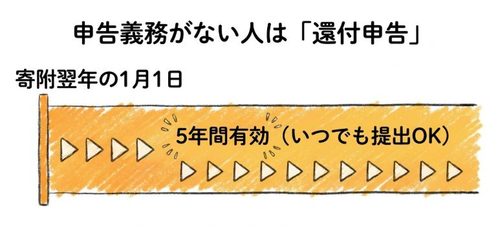
還付申告は、寄附した翌年の1月1日から5年間提出できます。ただし、この5年間の扱いは、確定申告をする義務がない人の還付申告についてです。確定申告の義務がある人は、通常の申告期限などを確認してください。
通常の確定申告期間は、例年2月中旬から3月中旬ごろですが、年によって変わります。
参考:国税庁タックスアンサー No.1155「ふるさと納税(寄附金控除)」、国税庁「ふるさと納税をされた方へ」、総務省「ふるさと納税ポータルサイト」
手続きは、次の順番で進めます。
1.必要な書類をそろえる
主に次のものを準備します。
- 寄附先の自治体から届いた寄附金受領証明書
- マイナンバーや本人確認に必要な書類
- 給与所得者の場合は源泉徴収票など、所得や控除の確認に必要な資料
- 還付金を受け取る口座情報
寄附金控除に関する証明書を利用できる場合もあります。利用する書類や提出方法によって必要なものは異なるため、国税庁の案内を確認しましょう。
2.確定申告書を作成する
国税庁の「確定申告書等作成コーナー」を利用すると、画面の案内に沿って申告書を作成できます。
ふるさと納税の寄附金控除を入力する際は、寄附先や寄附金額を確認し、その年に行った寄附を漏れなく入力しましょう。
ワンストップ特例の申請をしていた自治体への寄附も含め、対象となる寄附をすべて申告します。
3.税務署へ提出する
作成した申告書は、e-Taxで送信するか、印刷して税務署へ提出します。
利用できる提出方法や必要書類は、国税庁の案内で確認してください。
4.申告内容と控えを保管する
提出後は、申告書の控えや受付結果、寄附金受領証明書などを保管しておきます。
後から申告内容を確認したり、住民税の控除状況を調べたりするときに役立ちます。
ケース2.確定申告をしたが、ふるさと納税を入れ忘れた場合
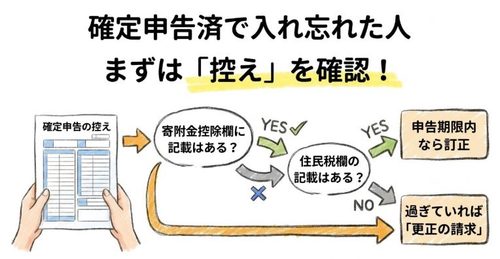
すでに確定申告を済ませていて、ふるさと納税の寄附金控除を入力し忘れた場合は、申告した時期や内容によって対応が変わります。
まずは、申告書の控えを確認しましょう。
確認したいのは、次の3点です。
- 寄附金控除の欄に、ふるさと納税の金額が記載されているか
- 「住民税に関する事項」の寄附金に関する欄に、必要な記載があるか
- 申告した寄附金額と、実際に寄附した金額が一致しているか
所得税の申告書に寄附金控除を記載していても、住民税に関する事項の入力が正しいかどうかも確認しておきたいところです。
申告期限内であれば、再度の申告などで内容を訂正できる場合があります。
申告期限を過ぎていて、寄附金控除の追加によって納める税額が少なくなる場合や、還付される税額が増える場合は、更正の請求を検討します。
更正の請求は、原則として法定申告期限から5年以内に行います。
ただし、寄附金控除を追加しても税額が変わらない場合など、更正の請求ができないケースもあります。
すでに還付申告をしている場合などは、期限の起算点が異なることもあるため、国税庁タックスアンサー No.2026「確定申告を間違えたとき」や税務署で確認してください。
所得税の還付と住民税の控除は別の仕組み
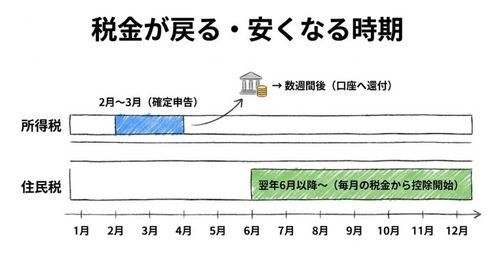
ふるさと納税の寄附金控除は、所得税と住民税の両方に関係します。
確定申告をすると、所得税については還付などで反映される場合があります。一方、住民税の控除は、原則として寄附した翌年の6月以降に反映されます。
そのため、確定申告をした直後に住民税が減るわけではありません。
所得税の還付と住民税の控除では、反映される時期も確認方法も異なります。申告後は、住民税の決定通知書なども確認しておきましょう。
自分の状況に合わせて、次に確認したいこと
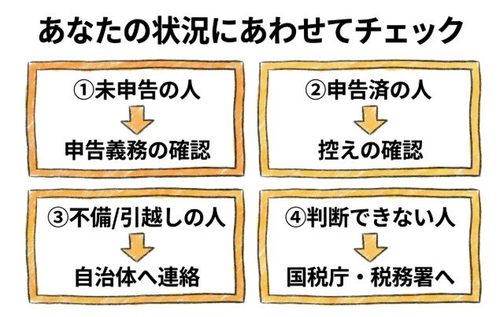
ここまでの内容を、状況別に整理します。
確定申告をしていない人
まず、寄附先が6自治体以上になっていないか、申請書や期限に問題がなかったかを確認します。ワンストップ特例が適用されない場合は、確定申告や還付申告で寄附金控除を受けられるか確認しましょう。
確定申告を済ませている人
申告書の控えを見て、寄附金控除と住民税に関する事項の寄附欄を確認します。寄附金額が実際の金額と一致しているかも大切です。
申請書の不備や住所変更が理由の人
通知を送った自治体へ連絡し、再提出や変更届で対応できるか確認します。自治体ごとに手続きが異なるため、自己判断で済ませないようにしましょう。
確定申告の期限や更正の請求について判断できない人
申告義務があるか、すでに申告済みか、税額がどう変わるかによって扱いが変わります。国税庁の案内を確認し、判断が難しければ税務署などに相談しましょう。
自分だけで判断しにくい場合の相談先
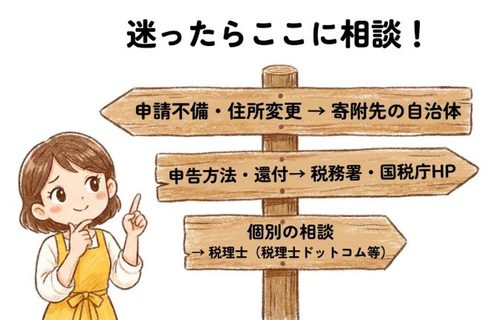
ワンストップ特例の無効通知について、最初に確認したいのは通知を送った自治体です。
申請書の不備や住所変更、再提出の可否などは、寄附先の自治体でなければ分からないことがあります。
確定申告の方法や還付申告、更正の請求については、国税庁の公式情報を確認するほか、税務署に相談する方法もあります。
それでも、自分の所得や控除の状況を踏まえて判断したい場合は、税理士への相談も選択肢の一つです。
税理士ドットコムでは、税理士への問い合わせや相談に関する案内を確認できます。
相談する場合は、寄附金受領証明書や確定申告書の控え、自治体から届いた通知などを手元に用意しておくと、状況を説明しやすくなります。
まとめ|ワンストップ特例が無効でも、まずは申告状況を確認
ふるさと納税のワンストップ特例が無効になった場合でも、寄附金控除そのものを受けられなくなったとは限りません。
大切なのは、無効になった理由と、すでに確定申告をしているかどうかを確認することです。
- 確定申告をした人は、寄附金控除を申告に含めたか確認する
- 6自治体以上に寄附した人は、その年の寄附金をまとめて確定申告する
- 申請書の不備や住所変更が理由なら、まず自治体に確認する
- 申告を忘れた人は、還付申告や更正の請求ができるか確認する
- 所得税の還付と住民税の控除は、反映時期が異なる
通知が届くと不安になりますが、理由によって必要な手続きは違います。
まずは通知と申告書の控えを確認し、自分の状況に合った方法を選んでいきましょう。