
「副業をしていると、ふるさと納税のワンストップ特例は使えないの?」
「副業の収入が20万円以下なら、確定申告しなくていいって聞いたけど……」
「確定申告はしなくても、住民税の申告が必要になることがあるの?」
こんな疑問を持って調べてみると、知恵袋などでも回答が分かれていて、何を基準に判断すればいいのか迷ってしまいますよね。
実は、副業があるからといって、必ずワンストップ特例が使えなくなるわけではありません。
大切なのは、副業の有無だけで判断しないことです。
所得税の確定申告が必要なのか、住民税の申告が必要なのか。そして、副業が給与なのか、業務委託などによる収入なのかによって、判断が変わります。
この記事を書いている「とく子」は、税理士ではありません。ふるさと納税を10年以上続けている利用者の立場から、国税庁や総務省などの公式情報をもとに、迷いやすいポイントを整理します。
副業があってもワンストップ特例は使える?
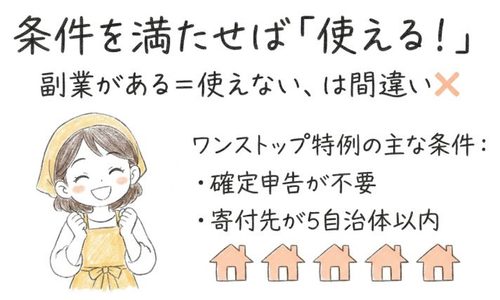
まず押さえておきたいのは、副業があること自体が、ワンストップ特例を使えなくする条件ではないという点です。
ただし、所得税や住民税の申告をする場合には、ワンストップ特例との関係に注意が必要です。
ワンストップ特例が使えるかどうかは、申告の有無で変わる
ワンストップ特例は、もともと確定申告をする必要がない給与所得者などが、ふるさと納税の控除を受けやすくするための制度です。
利用するには、主に次の条件があります。
- 所得税の確定申告をする必要がないこと
- ふるさと納税の寄付先が年間5自治体以内であること
- 寄付先の自治体にワンストップ特例の申請をすること
ワンストップ特例の申請は、寄付した翌年の1月10日必着です。
ここで気をつけたいのが、「所得税の確定申告をしなくていいなら、必ずワンストップ特例が使える」というわけではないことです。
住民税の申告が必要になる場合もあるからです。
所得税と住民税、どちらの申告が必要なのか
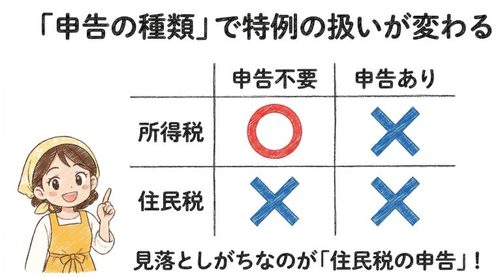
副業がある人は、所得税と住民税を分けて考える必要があります。
| 状況 | ワンストップ特例の扱い | ふるさと納税の手続き |
|---|---|---|
| 所得税の確定申告も住民税の申告も不要 | ほかの条件を満たせば利用できる | ワンストップ特例を申請 |
| 所得税の確定申告をする | 特例は適用されない | その年の寄付をすべて確定申告に含める |
| 所得税の確定申告はしないが、住民税の申告書を提出する | 特例は適用されない | 寄附金控除も住民税の申告書に含める |
特に見落としやすいのが、3つ目のケースです。
副業の所得が少なく、所得税の確定申告が不要でも、住民税の申告が必要になることがあります。
そして、住民税の申告書を提出すると、ワンストップ特例は適用されません。申請していた場合も、特例の申請がなかったものとして扱われます。
そのため、住民税の申告をするなら、ふるさと納税の寄附金控除も忘れずに申告書へ含める必要があります。
なお、住民税の申告だけでは、所得税分の控除は受けられません。所得税分の控除も受けたい場合は、確定申告をする方法があります。
参考:総務省「ふるさと納税ポータルサイト」、国税庁タックスアンサー No.1155「ふるさと納税(寄附金控除)」
意見が分かれるのは、前提条件が違うから
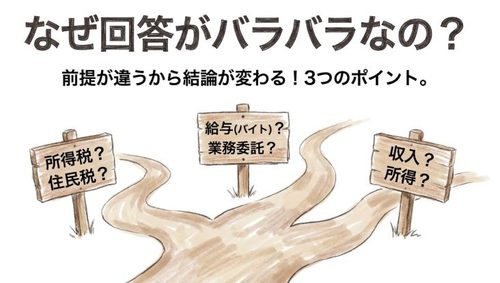
「副業があってもワンストップ特例は使える」という回答と、「副業があるなら確定申告が必要」という回答が並んでいると、どちらを信じればいいのか迷いますよね。
意見が分かれる主な理由は、次の3つです。
所得税の話なのか、住民税の話なのか
所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。ここを分けずに説明すると、結論が食い違って見えます。
副業の種類が違う
アルバイトなどの給与なのか、業務委託や原稿料などの給与以外の収入なのかによって、申告の判断基準が変わります。
収入と所得を混同している
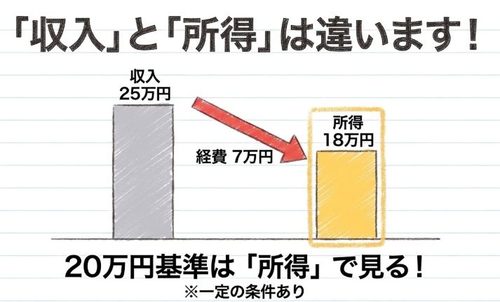
売上や報酬として受け取った金額が「収入」です。そこから必要経費を差し引いた金額が「所得」になります。
たとえば、業務委託の報酬が25万円あっても、必要経費が7万円なら所得は18万円です。
20万円の基準を判断するときに、収入だけを見てしまうと、実際の所得とは違う結果になることがあります。
ただし、20万円の基準が使えるのは、年末調整を受けた給与所得者など、一定の条件を満たす人です。誰にでも当てはまるルールではありません。
副業の種類と所得金額で、確定申告の要否を確認
ここからは、副業の種類ごとに、どのような点を確認すればいいのか整理します。
副業が給与以外の場合は「所得」で判断する
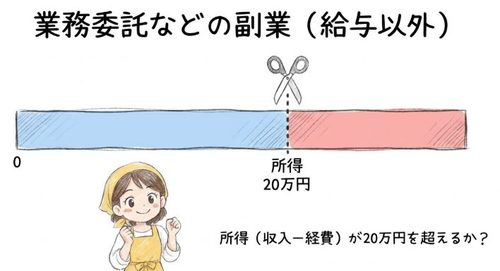
会社員が年末調整を受けていて、給与以外に副業の所得がある場合、一定の条件のもとで、給与・退職所得以外の所得金額の合計が20万円を超えると、所得税の確定申告が必要になります。
たとえば、次のような副業です。
- 業務委託の仕事
- Webライターやデザインなどの報酬
- 原稿料や講演料
- ハンドメイド作品の販売など
ただし、収入の種類や継続性、販売の実態などによって、所得区分や課税関係が変わることがあります。
フリマアプリで自宅にあった不用品を売った場合など、すべての売上が課税対象になるわけではありません。
副業の収入が20万円を超えていても、必要経費を差し引いた所得が20万円以下なら、所得税の確定申告が不要になるケースがあります。
反対に、所得が20万円以下でも、医療費控除など別の理由で確定申告をするなら、ワンストップ特例は利用できません。
収入が20万円以下でも、住民税の申告が必要な場合がある
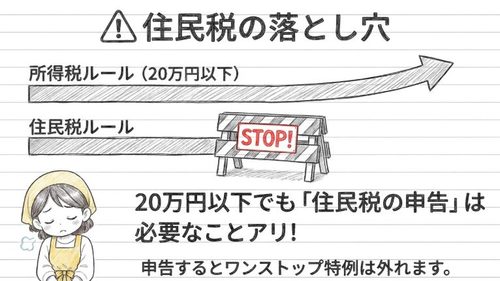
ここが、特に注意したいところです。
会社員の副業についてよく聞く「20万円以下なら申告不要」という話は、一定の給与所得者に対する所得税の確定申告のルールです。
住民税には、この所得税の申告不要制度がそのまま適用されるわけではありません。
そのため、所得税の確定申告が不要でも、住民税の申告が必要になることがあります。
住民税の申告が必要かどうかは、所得の種類や金額、自治体の案内などを確認してください。
そして、住民税の申告書を提出する場合は、ワンストップ特例が適用されなくなる点も忘れないようにしましょう。
副業がアルバイトなどの給与の場合は、別の基準で確認する
副業がアルバイトやパートなどの給与の場合は、業務委託などの給与以外の副業とは判断方法が異なります。
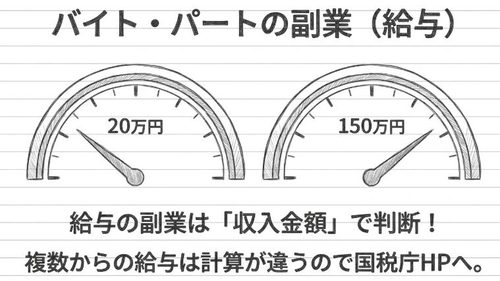
給与を1か所から受けていて、年末調整を受けている人の場合は、給与・退職所得以外の所得金額の合計が20万円を超えるかどうかが、確定申告の判断材料になります。
一方、給与を2か所以上から受けていて、給与の全部が源泉徴収の対象となる場合は、次の金額を合計して判断します。
- 年末調整されなかった給与の収入金額
- 給与所得・退職所得以外の所得金額
この合計が20万円を超える場合は、原則として確定申告が必要です。
ここでいう給与の金額は、必要経費を引いた後の金額ではなく、年末調整されなかった給与の「収入金額」です。
また、例外もあります。
給与収入金額の合計から、所得控除の合計額(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を差し引いた金額が150万円以下で、給与・退職所得以外の所得が20万円以下の場合は、確定申告が不要になることがあります。
複数の勤務先から給与を受け取っている場合は、単純に副業先の給与だけで判断できないため、国税庁のタックスアンサー No.1900「給与所得者で確定申告が必要な人」で条件を確認しておくと安心です。
状況別の次の一手
ここまでの内容を、次に何をすればいいかという視点で整理します。
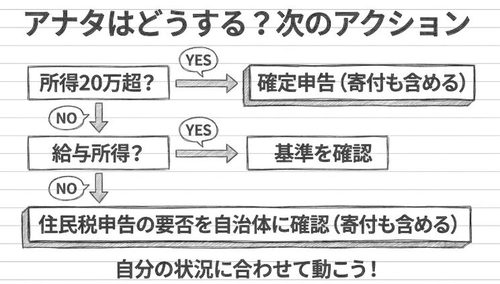
副業の所得が20万円以下で、所得税の確定申告は不要
住民税の申告が必要か、住んでいる自治体の案内を確認します。住民税の申告書を提出する場合は、寄附金控除も含めて申告します。
副業の所得が20万円を超えている
所得税の確定申告が必要か確認します。必要な場合は、ふるさと納税の寄付もすべて申告に含めます。
副業先がアルバイト・パートなどの給与
勤務先の数や年末調整の状況を確認し、国税庁の複数給与の基準に当てはめて判断します。
医療費控除など、別の理由で確定申告をする
副業の所得が20万円以下でも、確定申告にふるさと納税の寄付をすべて含めます。
会社に知られるか心配な場合は、住民税の徴収方法も確認
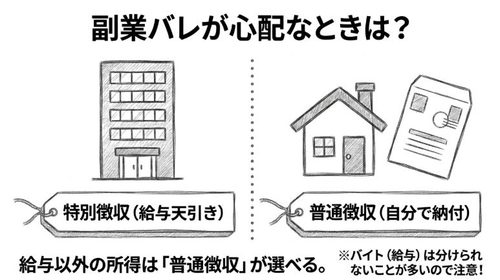
副業をしている人の中には、「会社に副業を知られたくない」という心配がある人もいると思います。
住民税の徴収方法には、主に次の2つがあります。
- 特別徴収:勤務先の給与から住民税を差し引く方法
- 普通徴収:自治体から届く納付書などで、自分で住民税を納める方法
確定申告書では、給与・公的年金等以外の所得にかかる住民税について、徴収方法を選択できる欄があります。
ここで注意したいのは、選択できる対象が給与・公的年金等以外の所得だということです。
たとえば、業務委託による所得と、アルバイト先から受け取る給与では扱いが異なります。
アルバイトなどの給与所得については、給与以外の所得と同じように徴収方法を分けられるとは限りません。
また、普通徴収を選択すれば、必ず会社に知られないという保証もありません。自治体の処理や勤務先の扱いなどによって状況は異なります。
会社に知られないことを保証する方法を案内することはできませんが、住民税の徴収方法については、申告先の自治体に確認できます。
自分で申告する場合の準備と手順
確定申告をする場合と、住民税の申告をする場合では、手続きの窓口や記載内容が異なります。
まずは、自分がどちらの申告をするのか確認しましょう。
確定申告をする人の手順
所得税の確定申告が必要な場合や、医療費控除などを受けるために確定申告をする場合は、次の流れで進めます。
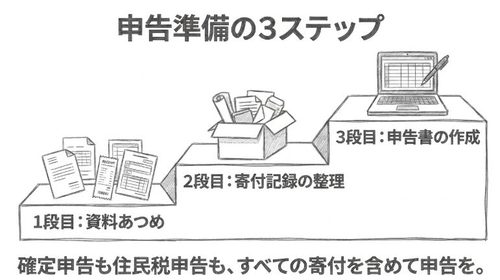
副業の収入と所得を整理する
給与の場合は源泉徴収票、業務委託などの場合は報酬や必要経費が分かる資料を用意します。
ふるさと納税の寄付記録を集める
寄附金受領証明書や、寄付金控除に必要な証明書類などを確認します。ワンストップ特例を申請済みの寄付も含め、対象となる寄付をすべて整理します。
確定申告書を作成する
国税庁の「確定申告書等作成コーナー」やe-Taxを利用できます。給与や副業の所得だけでなく、ふるさと納税の寄附金控除も入力します。
必要書類を確認して提出する
マイナンバーや本人確認に必要な書類など、申告方法に応じた準備をします。
確定申告をする場合は、ワンストップ特例の申請をしていた寄付も含め、その年のふるさと納税をすべて申告することが大切です。
住民税の申告をする人の手順
所得税の確定申告はしないものの、住民税の申告が必要な場合は、住んでいる市区町村の案内を確認します。
自治体の住民税申告の案内を確認する
申告が必要か、どの書類を使うか、提出方法はどうなっているかを確認します。
副業の所得が分かる資料を用意する
給与の源泉徴収票や、業務委託の報酬・必要経費が分かる資料などを準備します。
ふるさと納税の寄付記録を用意する
寄附金受領証明書などを確認し、寄付先や金額を整理します。
住民税の申告書に寄附金控除を記載する
副業などの所得だけでなく、ふるさと納税の寄附金控除も忘れずに記載します。
なお、住民税の申告だけでは所得税分の控除は受けられません。所得税分の控除も受けたい場合は、確定申告をする選択肢があります。
すでにワンストップ特例を申請したあとで気づいた場合
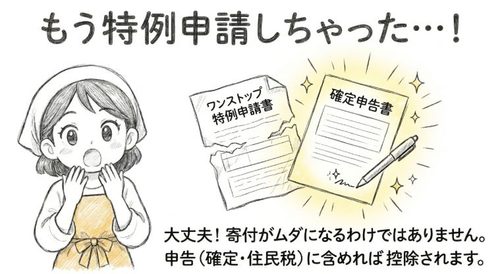
「副業の申告が必要だと分かる前に、ワンストップ特例を申請してしまった」という場合も、寄付そのものがなくなるわけではありません。
ワンストップ特例が適用されなくなった場合でも、必要な申告にふるさと納税の寄附金控除を含めれば、控除を受けられる可能性があります。
確定申告をするなら、その年の寄付をすべて確定申告に含めます。
住民税の申告をするなら、寄附金控除も住民税の申告書に含めます。
すでに提出したワンストップ特例申請について、自治体への取り消し連絡が必要かどうかは、寄付先の自治体の案内で確認してください。
申告を自分で進めるか、相談するか
申告の方法を調べていると、どの書類に何を入力すればいいのか、途中で迷うこともありますよね。
まずは、国税庁の無料サービスを使って、自分で進められるか確認する方法があります。
公式の無料ルート
国税庁の「確定申告書等作成コーナー」では、画面の案内に沿って申告書を作成できます。e-Taxを利用すれば、作成した申告データをオンラインで提出することもできます。
自分で申告を進めたい場合
会計ソフトを使って収入や経費を整理したい人は、次のサービスも選択肢になります。
無料登録から試すことができ、入力内容をもとに税額などを自動計算する機能があります。マイナンバーカード連携にも対応しています。利用できる機能や条件は、公式サイトで確認してください。
判断に迷う場合
副業の所得区分や申告の要否など、自分だけでは判断が難しい場合は、税理士などの専門家に相談する方法もあります。
相談先の一つとして、税理士を探せるサービスがあります。
相談内容や費用、対応範囲などは、依頼前に個別に確認してください。
まとめ:副業があるかどうかより、必要な申告を確認することが大切
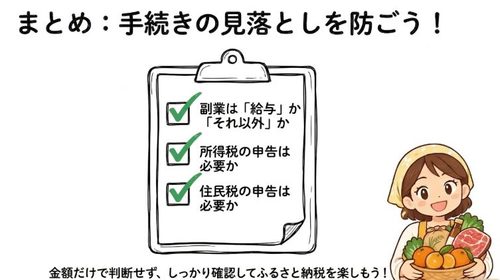
副業をしているからといって、必ずワンストップ特例が使えなくなるわけではありません。
判断するときは、次の3つを確認しましょう。
- 副業の種類は給与か、それ以外か
- 所得税の確定申告が必要か
- 住民税の申告書を提出する必要があるか
所得税の確定申告も住民税の申告も不要で、寄付先の自治体数などの条件を満たしていれば、ワンストップ特例を利用できます。
一方、確定申告をする場合だけでなく、住民税の申告書を提出する場合も、ワンストップ特例は適用されません。その場合は、必要な申告書にふるさと納税の寄附金控除を含めることが大切です。
「副業の所得は20万円以下だから大丈夫」と金額だけで判断せず、所得税と住民税を分けて確認しておくと、手続きの見落としを防ぎやすくなります。